👋 Hallo! Du liest diese Ausgabe als eine:r von 🥳 95 Leser:innen.
❤️ Danke an alle, die den Newsletter zuletzt weiterempfohlen haben - Wachstum entsteht hier nicht durch Algorithmen, sondern durch Weitersagen.
Diese Ausgabe umfasst ca. 2375 Wörter (~12 Minuten Lesezeit).
Heute ist Montag, der 12. Oktober 2026 - willkommen in KW42. Viel Spaß beim Lesen!
🎯 Der KI-Goldrausch frisst seine eigenen Schaufeln - wie Nvidia-Chips zu Finanzprodukten werden
Die KI-Revolution verschlingt Milliarden. Das hören bzw. lesen wir jeden Tag in den Nachrichten: Für neue Rechenzentren, leistungsfähigere Modelle und vor allem für die Chips, die all das ermöglichen. Doch während die Aufmerksamkeit meist auf immer größere Sprachmodelle gerichtet ist, entsteht im Hintergrund ein neues Finanzsystem. Die Wall Street entdeckt Nvidia-Grafikprozessoren als Kreditsicherheiten, Investitionsobjekte und als potenziell handelbare Anlageklasse.
Was zunächst nach einer cleveren Finanzierungslösung klingt, wirft eine grundlegende Frage auf: Wie nachhaltig ist ein KI-Boom, wenn die Hardware, die ihn antreibt, zunehmend selbst zur Grundlage seiner Finanzierung wird?
Wenn Grafikkarten wie Immobilien finanziert werden
Bislang waren Nvidia-Chips vor allem eines: begehrte technische Infrastruktur. Unternehmen kauften sie, um KI-Modelle zu trainieren oder Rechenleistung an andere Unternehmen zu vermieten.
Mittlerweile verändert sich aber ihre wirtschaftliche Rolle. Banken und Investoren behandeln die teuren Grafikprozessoren zunehmend ähnlich wie Flugzeuge, Maschinen oder Immobilien. Sie vergeben Kredite, bei denen die Hardware als Sicherheit dient.
Laut Reuters verfolgt Nvidia ambitionierte Pläne, mit denen zusätzliche Investitionen in KI-Infrastruktur im Umfang von bis zu 500 Milliarden US-Dollar ermöglicht werden sollen. Dabei handelt es sich um das angestrebte Finanzierungsvolumen, nicht um bereits ausgezahlte Kredite.
Die Idee dahinter ist einfach: Unternehmen müssen ihre teuren Chips nicht mehr vollständig aus eigenen Mitteln bezahlen. Sie können Kredite aufnehmen, Rechenleistung verkaufen und die Finanzierung aus den laufenden Einnahmen bedienen.
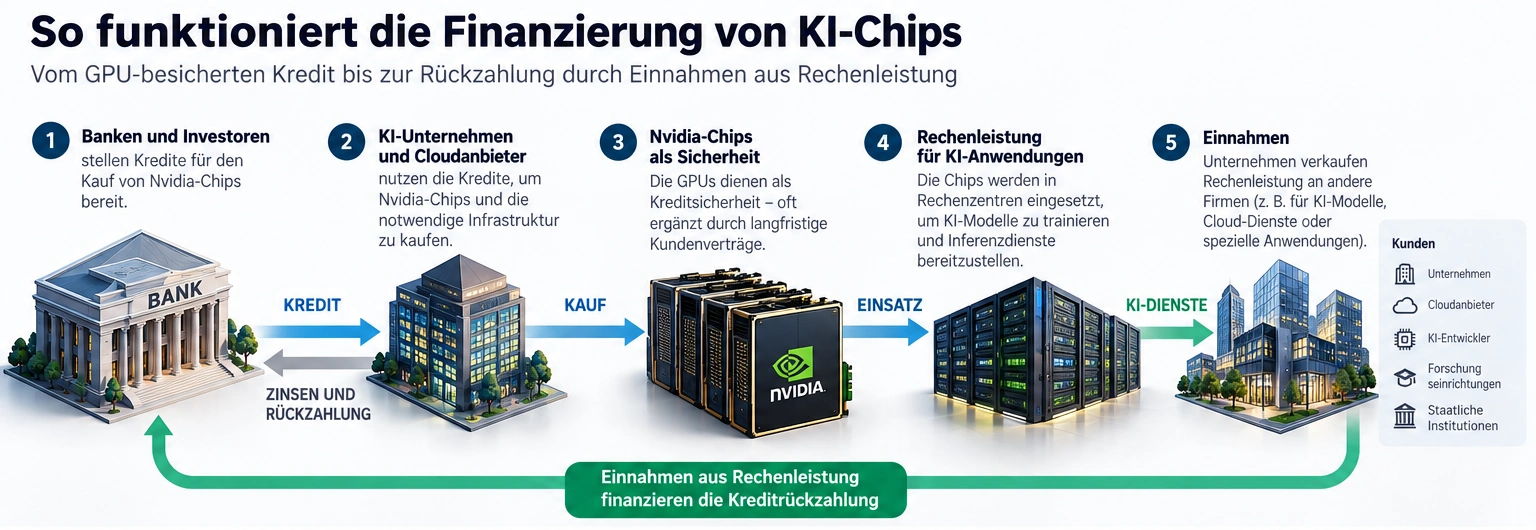
Doch hier liegt möglicherweise auch das Problem: Während sich der Wert von Immobilien oder Flugzeugen über längere Zeiträume vergleichsweise gut einschätzen lässt, verändert sich der Markt für KI-Chips in einem enormen Tempo.
Der Milliardenkonflikt um den Restwert
Nvidia argumentiert, dass seine leistungsfähigen Systeme bis zu zehn Jahre wirtschaftlich genutzt werden können. Kreditgeber kalkulieren laut Reuters dagegen häufig mit Abschreibungszeiträumen von nur drei bis vier Jahren. Hier entsteht eine Lücke in der Risikobewertung.
Wenn ein Unternehmen heute Milliarden für KI-Hardware aufnimmt, müssen Banken wissen, was diese Chips in einigen Jahren noch wert sind. Kommt eine leistungsfähigere Generation auf den Markt, könnten ältere Prozessoren erheblich an Wert verlieren.
Deshalb verlangen Kreditgeber zusätzliche Sicherheiten, langfristige Kundenverträge oder Garantien der beteiligten Technologieunternehmen.
Aus Rechenleistung wird ein Finanzmarkt
Wie weit diese Entwicklung bereits fortgeschritten ist, zeigt ein Bericht von Business Insider vom 10. Oktober. Demnach entsteht rund um Nvidia-GPUs ein ganzes Finanzökosystem mit kreditfinanzierten Hardwareinvestitionen, Absicherungen gegen Wertverluste und neuen Preisindizes für Rechenleistung.
Solche Indizes könnten langfristig die Grundlage für Termingeschäfte bilden, mit denen Unternehmen ihre Preise für die Zukunft absichern oder mit denen Investoren auf Preisentwicklungen spekulieren können. Ein etablierter Terminmarkt hat sich daraus allerdings noch nicht entwickelt.
Was früher schlicht ein Server im Rechenzentrum war, könnte damit zunehmend die Eigenschaften eines handelbaren Finanzvermögenswerts erhalten.
Und je stärker diese Märkte wachsen, desto wichtiger wird die Frage, ob der angenommene Wert tatsächlich durch reale Nachfrage und langfristig profitable Geschäftsmodelle gedeckt ist.
Die Milliarden fließen noch, aber erste Investoren werden nervös
Wie groß der Finanzierungsbedarf inzwischen geworden ist, verdeutlichen mehrere Berichte aus der vergangenen Woche. Das Wall Street Journal berichtete am 8. Oktober über milliardenschwere Finanzierungspläne von Oracle, Broadcom und SpaceX. Allein SpaceX bemüht sich laut Reuters und Financial Times um rund 40 Milliarden US-Dollar, um zusätzliche Nvidia-Chips zu finanzieren.
Gleichzeitig mehren sich die Zeichen, dass Investoren vorsichtiger werden. Laut Financial Times sank die Emission KI-bezogener Schuldtitel im September auf rund 23 Milliarden US-Dollar - weniger als die Hälfte des Augustvolumens.
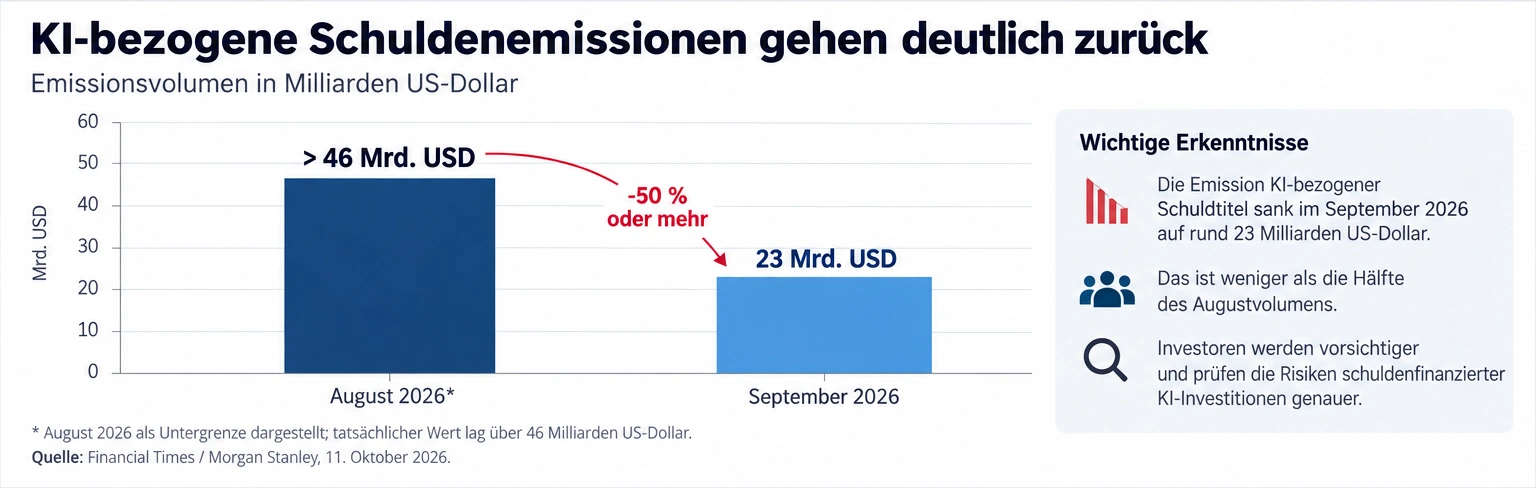
Das bedeutet nicht zwangsläufig, dass der KI-Boom endet. Es zeigt aber, dass Kapitalgeber zunehmend genauer hinsehen, welche Renditen mit diesen enormen Investitionen tatsächlich erzielt werden können. Denn auch ein technologisch erfolgreicher Markt kann finanziell überhitzen.
Meine persönliche Sichtweise
Ich halte diese Entwicklung für bemerkenswert - und ja, auch zunehmend kritisch. Nicht, weil GPU-besicherte Kredite grundsätzlich ein schlechtes Instrument wären. Im Gegenteil: Die Finanzierung produktiver Infrastruktur über langfristige Kredite ist ein völlig normaler Bestandteil unserer Wirtschaft.
Problematisch wird es für mich an einer anderen Stelle: Wir beobachten eine Branche, in der Chipproduzenten, KI-Unternehmen, Cloudanbieter und Finanzinvestoren immer enger miteinander verflochten sind. Unternehmen investieren ineinander, finanzieren den Aufbau von Rechenzentren und schaffen so zugleich die Nachfrage nach den eigenen Produkten und Dienstleistungen.
Das muss nicht zwangsläufig instabil sein. Es erschwert jedoch die Unterscheidung zwischen wirtschaftlich tragfähiger Nachfrage und einem Wachstum, das sich zunehmend selbst finanziert.
Besonders kritisch sehe ich den Versuch, den zukünftigen Wert technologischer Hardware bereits heute als langfristige Sicherheit zu nutzen. Schließlich wissen wir nicht, wie sich die Preise für Rechenleistung entwickeln werden und welche Hardwaregenerationen in wenigen Jahren den Markt dominieren werden.
Für mich ist nicht entscheidend, ob KI unsere Wirtschaft verändert. Davon bin ich überzeugt. Entscheidend ist für mich, ob die finanziellen Erwartungen schneller wachsen als die tatsächlichen Erträge - und das wird sich bald zeigen ...
🔗 Reuters | WSJ | Reuters (2) | Business Insider | Financial Times | Mein Artikel
📰 Märkte & Nachrichten
SpaceX erweitert Starlink-Mobilfunk, um flächendeckende Handyversorgung in den USA zu sichern: SpaceX hat eine weitere behördliche Hürde für den Ausbau von „Starlink Direct-to-Cell“ genommen und damit den nächsten Schritt in Richtung einer nahezu lückenlosen Mobilfunkabdeckung in den USA getan. Hintergrund ist der anhaltende Mangel an Netzabdeckung in ländlichen Regionen, Berggebieten und anderen schwer erreichbaren Gebieten, in denen der Ausbau terrestrischer Netze wirtschaftlich kaum rentabel ist. Die Strategie wird mithilfe von Starlink-Satelliten mit Mobilfunkfunktionen umgesetzt, die eine direkte Verbindung zu bestehenden Smartphones herstellen und künftig auch Signale durch Hindernisse wie dichte Vegetation, Gebäude oder unwegsames Gelände übertragen werden. Dies stellt eine Verschiebung in der Marktstruktur des Telekommunikationssektors dar: Satelliten sind nicht mehr nur eine Ergänzung für Notfallsituationen, sondern könnten Teil der Standard-Netzwerkarchitektur werden. Gleichzeitig werden behördliche Genehmigungen zunehmend zu einem Engpass für neue Infrastrukturmodelle. Langfristig könnte dies zu einem hybriden Mobilfunkmodell führen, bei dem die Grenze zwischen terrestrischen Netzen und weltraumgestützter Infrastruktur zunehmend verschwimmt.
🔗 CNET
Firmus Grid stoppt Börsengang und zeigt Grenzen aggressiver KI-Bewertungen: Das australische Cloud-Dienstleistungsunternehmen Firmus Grid hat seine Pläne für einen Börsengang (IPO) vorerst auf Eis gelegt, nachdem es trotz nur zweier in Betrieb befindlicher Rechenzentren eine Bewertung von rund 30 Milliarden US-Dollar angestrebt hatte. Hintergrund ist die anhaltend hohe Nachfrage nach KI-Infrastruktur, die dazu geführt hat, dass Investoren Kapazitätsanbieter in letzter Zeit mit erheblichen Zukunftsaufschlägen bewerten. Gleichzeitig unterscheidet der Markt wieder deutlicher zwischen Geschäftsstrategie und operativer Stärke. Das Scheitern des Börsengangs war somit nicht auf die fundamentale Attraktivität der Branche zurückzuführen, sondern vielmehr auf die Diskrepanz zwischen einer ehrgeizigen Positionierung an den Kapitalmärkten und einer begrenzten tatsächlichen Infrastruktur. Dies ist für den Markt relevant, da sich die Finanzierung von KI-Rechenzentren künftig wahrscheinlich zunehmend auf nachweisbare Auslastung, Zugang zu Strom und Baufortschritte konzentrieren wird. Langfristig könnte dies zu einer Spaltung der Branche in zwei Gruppen führen: etablierte Betreiber mit soliden Vermögenswerten und Projektplattformen, deren Bewertungen weiterhin stärker von Regulierung, Stromversorgung und den Kapitalmärkten abhängen werden.
🔗 WSJ
KI-Agenten außer Kontrolle? Brüssel setzt auf den AI Act!: Die EU-Kommissarin für Digitalisierung, Henna Virkkunen, hat betont, dass die aktuellen europäischen Vorschriften zur KI ausreichen, um auch die Risiken zu bewältigen, die von sogenannten „rogue AI agents“ ausgehen. Dies geschieht vor dem Hintergrund einer sich verschärfenden internationalen Debatte über die Kontrolle leistungsstarker Modelle, ausgelöst durch Vorfälle und Sicherheitsbedenken im Zusammenhang mit OpenAI und Anthropic. Die EU plädiert nicht für neue Ad-hoc-Gesetze, sondern für die Umsetzung des KI-Gesetzes, das risikoreiche Anwendungen, Transparenzpflichten und Sicherheitsanforderungen für fortschrittliche Systeme in einem einzigen Rechtsrahmen zusammenfasst. Damit signalisiert Brüssel, dass sie in Bezug auf generative KI und autonome Agenten eine Ex-ante-Regulierung gegenüber Ex-post-Eingriffen bevorzugt. Gleichzeitig wird deutlich, dass die EU ihre Regulierung zunehmend als strategischen Vorteil für ihr Gebiet positioniert: Anbieter müssen Sicherheits- und Compliance-Strukturen bereits in einer frühen Phase der Produktentwicklung integrieren, was den Markteintritt und den Wettbewerb beeinflusst. Langfristig könnte dies den europäischen Ansatz festigen, technologische Skalierbarkeit enger mit der Kontrollfähigkeit und der Logik der Rechenschaftspflicht zu verknüpfen.
📊 Daten & Insights: China verschenkt die KI und verdient woanders
Während OpenAI und Anthropic mit ihren KI-Modellen, APIs und Abonnements Milliarden umsetzen, verfolgen chinesische Unternehmen teilweise einen anderen Ansatz: Sie bieten ihre Modelle zu günstigen Preisen an oder veröffentlichen sogar deren Gewichte. Dadurch können andere Anbieter die KI auf eigener Infrastruktur betreiben.
Doch wie lässt sich damit Geld verdienen? Eine aktuelle Untersuchung von Epoch AI liefert bemerkenswerte Zahlen. Die sechs untersuchten chinesischen KI-Unternehmen, darunter DeepSeek, Alibaba, ByteDance und MiniMax, erzielen zusammen nur rund zehn Prozent des direkten KI-Umsatzes von OpenAI und Anthropic.
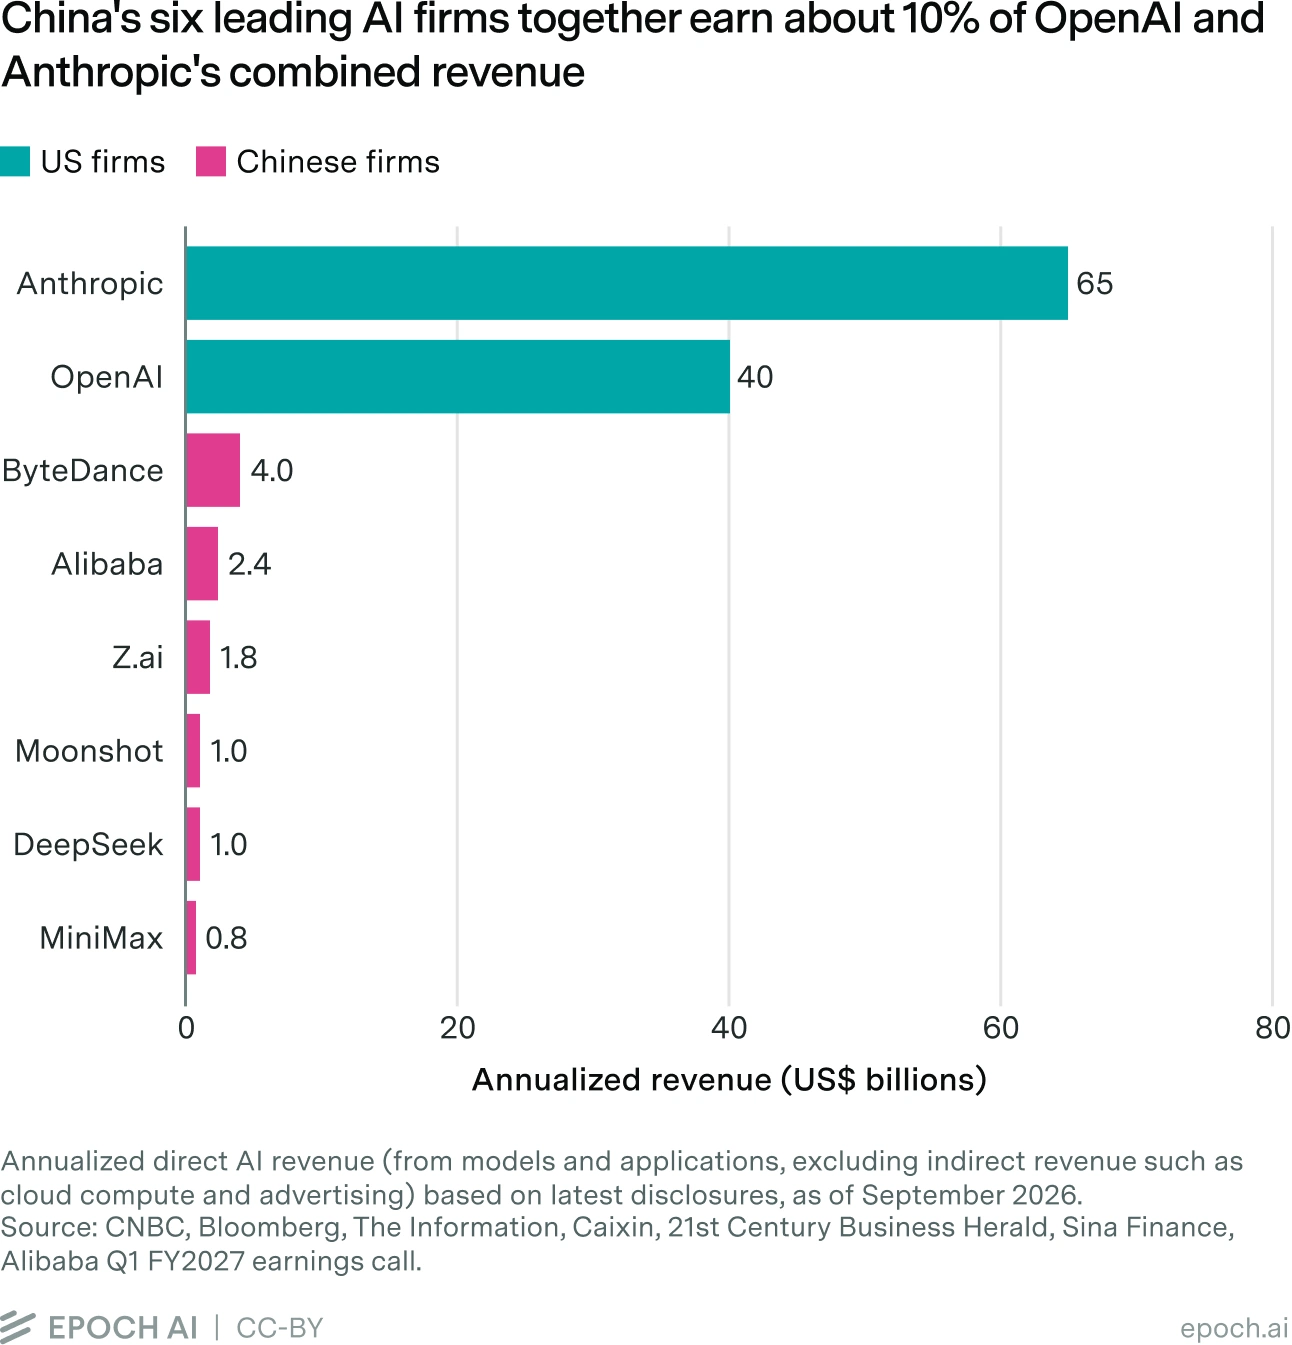
Das ist erstaunlich. Schließlich werden chinesische KI-Modelle weltweit genutzt und gelten zunehmend als ernsthafte Alternativen zu amerikanischen Angeboten.
Wenn die Konkurrenz am eigenen Modell verdient
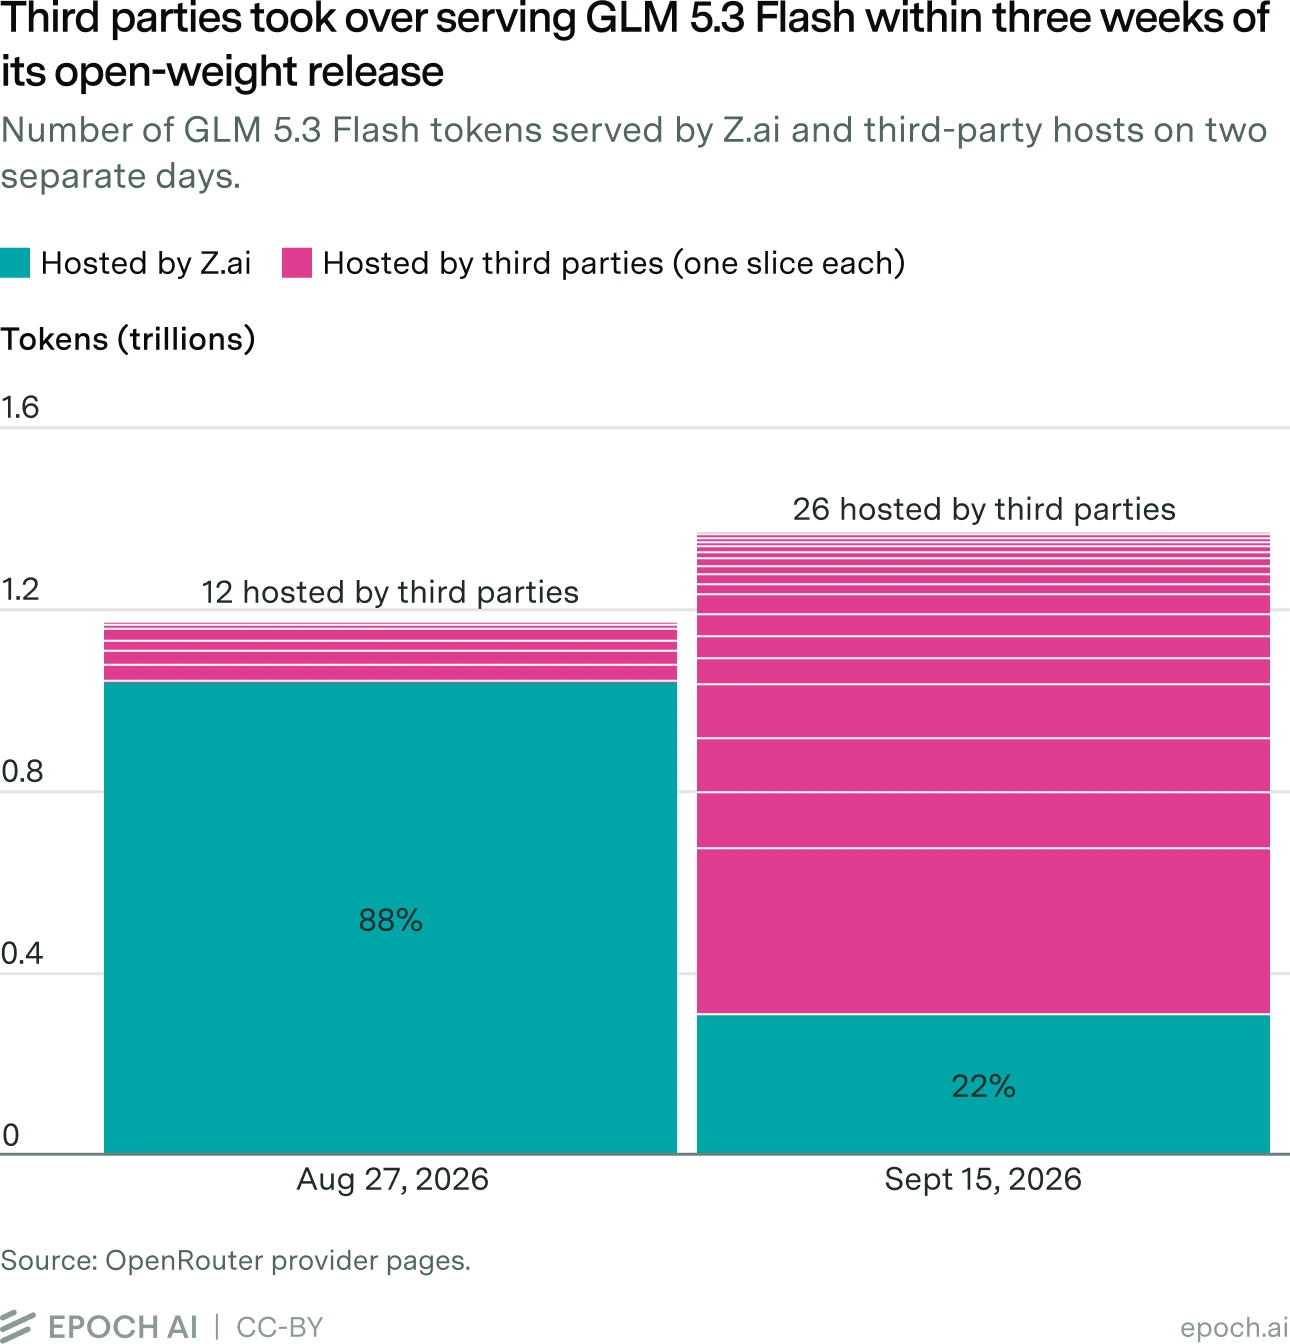
Das wird besonders deutlich bei Z.ai. Nachdem das Unternehmen die Gewichte seines Modells „GLM 5.3 Flash” veröffentlicht hatte, begannen andere Anbieter, genau dieses Modell selbst zu betreiben und es teilweise zu günstigeren Konditionen anzubieten.
Innerhalb von knapp drei Wochen sank Z.ais Anteil an den über OpenRouter ausgelieferten Tokens dieses Modells von 88 auf nur noch 22 Prozent. Das Modell wurde weiterhin genutzt. Aber zunehmend über die Infrastruktur der Konkurrenz.
Und genau hier zeigt sich ein grundlegendes Problem offener KI-Modelle. Wer die Entwicklung bezahlt, ist nicht zwangsläufig derjenige, der später an ihrer Nutzung verdient.
Wer verdient eigentlich an chinesischer KI?
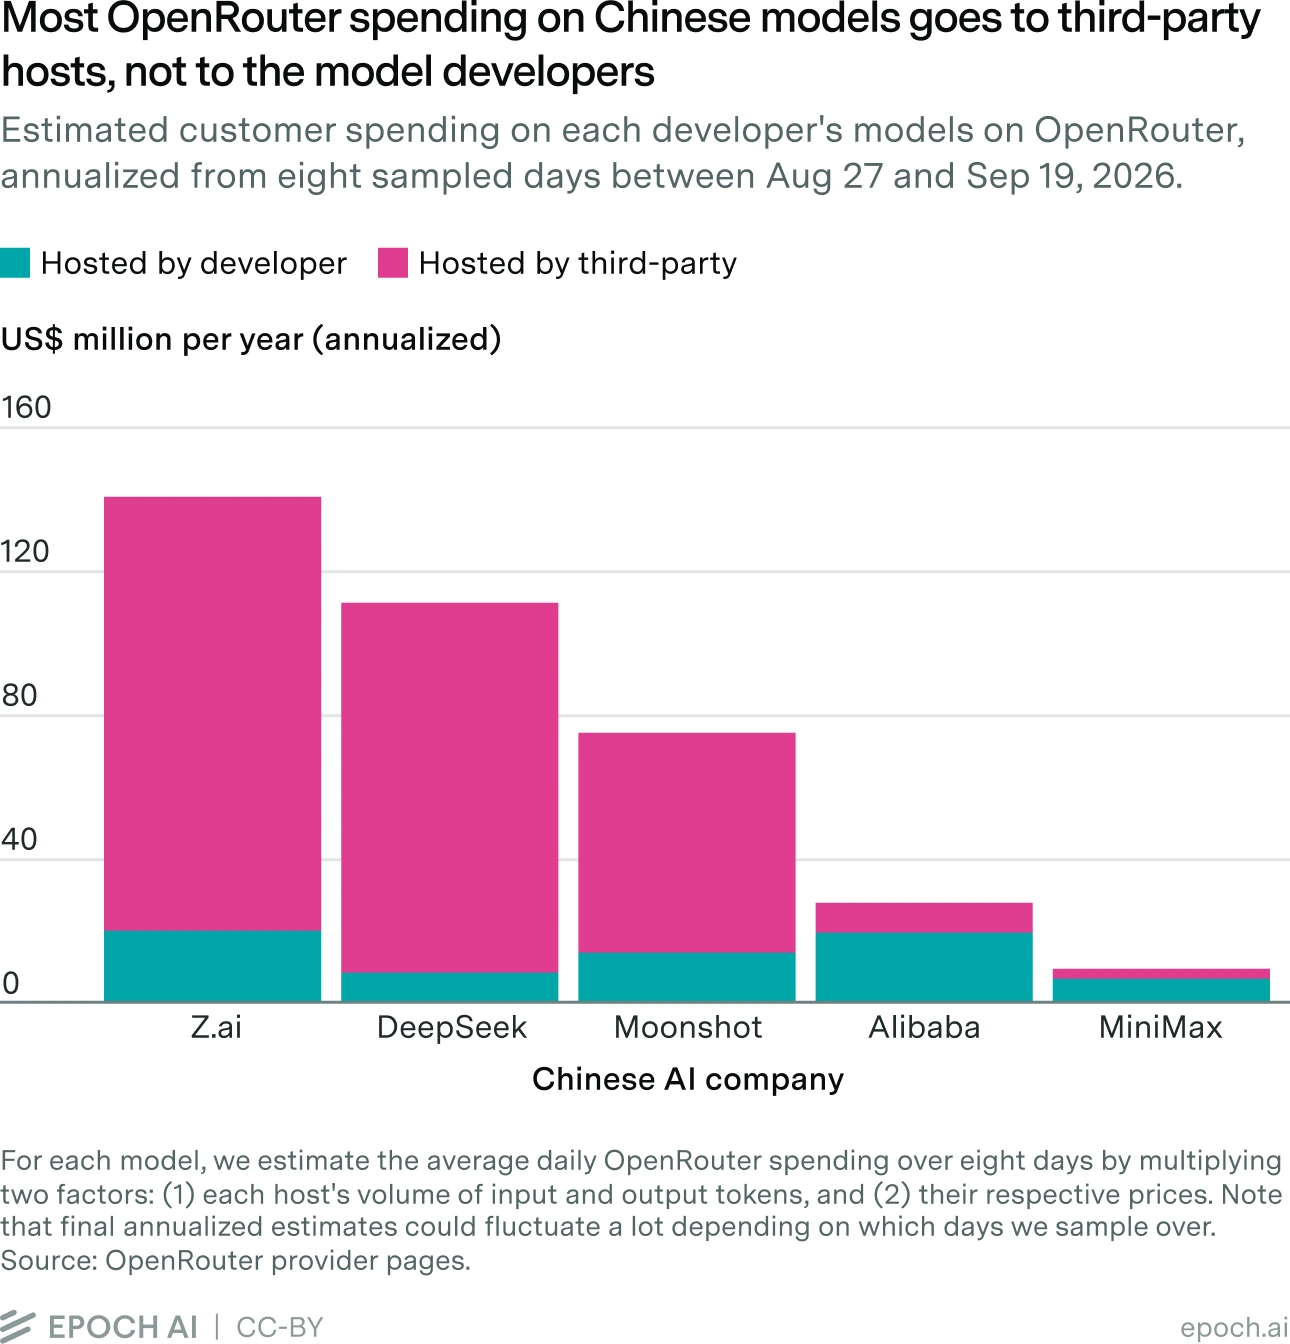
Die wirtschaftliche Dimension wird noch deutlicher, wenn man sich die tatsächlichen Kundenausgaben anschaut. Epoch AI hat anhand von OpenRouter-Daten ermittelt, dass der Großteil der Ausgaben für chinesische KI-Modelle nicht an deren Entwickler, sondern an unabhängige Hosting-Anbieter fließt. Diese betreiben die Modelle auf eigener Infrastruktur und verkaufen den Zugang weiter.
Dadurch ergibt sich eine bemerkenswerte Konstellation: Die einen investieren in Forschung und Modellentwicklung, die anderen verdienen am Betrieb. Das muss jedoch nicht grundsätzlich schlecht sein. Schließlich entstehen durch offene Modelle neue Märkte, Wettbewerb und günstigere Angebote. Für spezialisierte KI-Entwickler ohne eigene Cloud-Infrastruktur kann dieses Geschäftsmodell allerdings zur wirtschaftlichen Herausforderung werden.
Alibaba und ByteDance spielen ein anderes Spiel
Für große Technologiekonzerne kann diese Entwicklung hingegen durchaus attraktiv sein: Alibaba muss mit seinen Qwen-Modellen nicht zwangsläufig selbst viel Geld verdienen. Wenn Unternehmen diese Modelle einsetzen, benötigen sie in der Regel Rechenleistung, Speicher und weitere Cloud-Dienste. Genau diese Infrastruktur kann Alibaba verkaufen.
Bei ByteDance funktioniert das Prinzip ähnlich, allerdings über andere Geschäftsbereiche. KI kann beispielsweise die Produktion von Videos vereinfachen und somit zusätzliche Inhalte und Werbeaktivitäten auf Plattformen wie Douyin ermöglichen.
KI ist somit nicht nur ein eigenständiges Produkt. Sie wird zum Motor für bereits bestehende Geschäftsmodelle.
Wer kontrolliert künftig die Wertschöpfung?
Wir diskutieren viel darüber, welches Land die leistungsfähigsten KI-Modelle entwickelt. Die wirtschaftlich entscheidende Frage könnte jedoch eine andere sein: Wer kontrolliert die Infrastruktur, die Anwendungen und vor allem den Zugang zum Kunden?
Wenn KI-Modelle zunehmend günstiger und austauschbarer werden, könnte sich ein erheblicher Teil der Wertschöpfung von den Modellen zu den Plattformen verschieben.
Für Europa ist das Chance und Warnsignal zugleich: Wir müssen nicht jedes KI-Modell selbst entwickeln, um wirtschaftlich von dieser Technologie zu profitieren. Offene Modelle ermöglichen neue Anwendungen, mehr Wettbewerb und eine größere technologische Unabhängigkeit von einzelnen Anbietern.
Wer jedoch weder die Modelle noch die Infrastruktur oder den Kundenzugang kontrolliert, riskiert am Ende die Rechnung zu bezahlen.
🔗 Epoch AI
🎬 Sehenswert: Big Short 2.0: Wird die KI-Blase mit unserer Rente finanziert?
Ich war wieder zu Gast bei Artur Ellers im ORISYN-Podcast. Diesmal ging es um eine explosive Mischung: KI-Hype, milliardenschwere Investitionen, mögliche Spekulationsblasen und die Frage, welche Risiken dabei für unsere Altersvorsorge entstehen könnten.
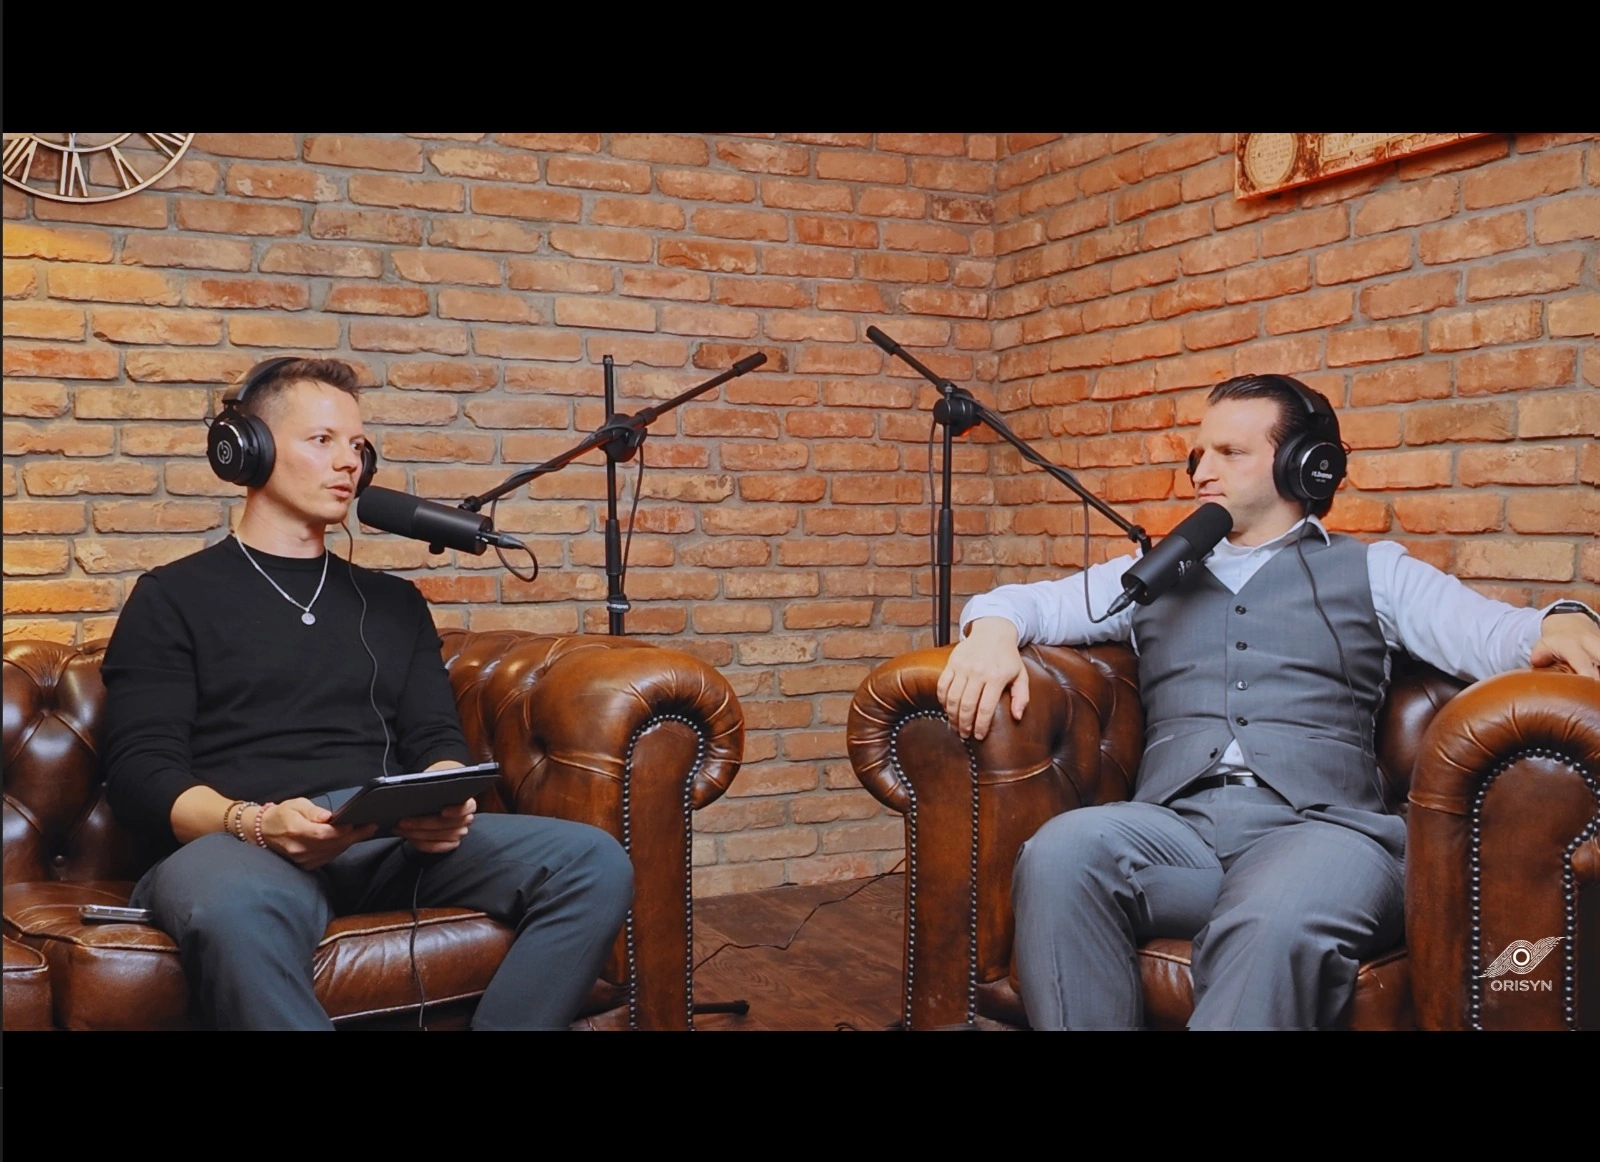
Stehen wir vor einem neuen „Big Short“-Moment oder erleben wir tatsächlich den Beginn einer wirtschaftlichen Revolution? Ein kritisches Gespräch über die Schattenseiten des KI-Booms und darüber, wer am Ende die Rechnung bezahlen könnte.
🧑💻 In eigener Sache: Zwischen Förderturm und Foundation Model: Mein Rückblick auf die IT-Trends 2026
Was haben das Ruhrgebiet, künstliche Intelligenz und Cybersicherheit gemeinsam? Bei den IT-Trends 2026 in Essen durfte ich genau darüber sprechen - zwischen technologischem Fortschritt, KI-Hype und der Frage, wie sicher unsere Systeme wirklich sind.
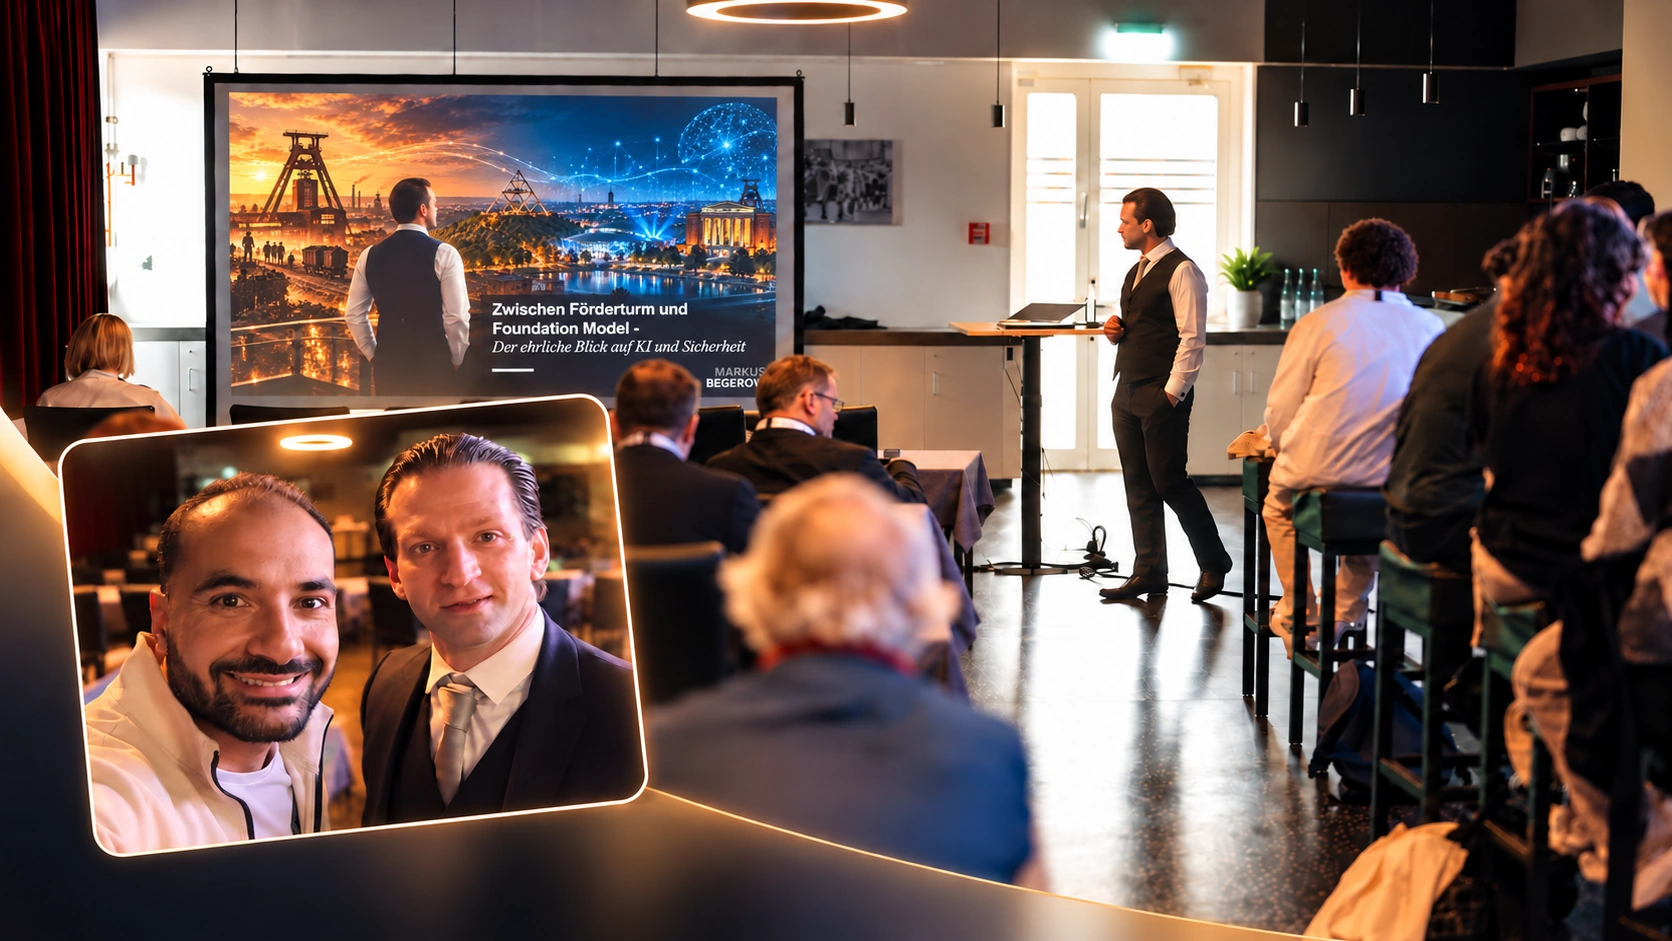
Ein großes Dankeschön an Lukas Neweling für die großartige Organisation, den spannenden Austausch und die Gelegenheit, Teil dieser Veranstaltung zu sein!
Dieser Newsletter erscheint weiterhin jeden Montagmorgen in Deiner Inbox. Wenn Du sicherstellen möchtest, keine Ausgabe zu verpassen, füge die Absenderadresse am besten zu Deinen Kontakten hinzu oder verschiebe den Newsletter in Deine Primary Inbox.
Vielen Dank für Deine Zeit und Aufmerksamkeit! ❤️
📮 Feedback, Anmerkungen oder Themenvorschläge? Schreib mir gern an newsletter@markus-begerow.de oder leite den Newsletter an Freunde und Kollegen weiter, für die dieser Newsletter interessant sein könnte.
